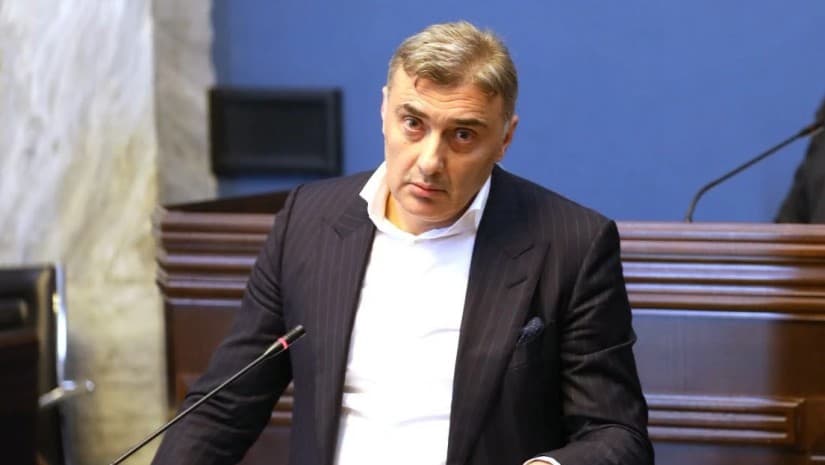
ინდოეთი განვითარებადი ეკონომიკაა, თუმცა ინდური ბანკები ძალიან სტაბილურია. გვინდა, ასეთი ბანკების შემოსვლა გამარტივდეს | შოთა ბერეკაშვილი
პარლამენტის ეკონომიკური პოლიტიკის კომიტეტის თავმჯდომარე შოთა ბერეკაშვილი ამბობს, რომ "ბანკების საქმიანობის შესახებ“ კანონში დაგეგმილი ცვლილებების მიზანია გამჭვირვალობა, მომხმარებლის ინფორმირება და კონკურენციის ზრდა უზრუნველყოს. ყოველივე ეს, მისი თქმით, აისახება ეკონომიკის სწრაფ ზრდაში და მოსახლეობისთვის უფრო ხელმისაწვდომ საპროცენტო განაკვეთში. მან ამის შესახებ პარლამენტში განაცხადა, სადაც "გახარია საქართველოსთვის" დეპუტატის კრიტიკულ განცხადებას უპასუხა.
"გახარია საქართველოსთვის“ კომერციული ბანკების და მიკრობანკების კანონებში ცვლილებებს მხარს არ უჭერს. დეპუტატმა სოფიო ხორგუანმა პლენარულ სხდომაზე არგუმენტები დაასახელა და აღნიშნა, რომ ცვლილებები ქვეყნის ფინანსურ უსაფრთხოებას აუარესებს.
შოთა ბერეკაშვილმა უცხოური ბანკის სანდოობის განსაზღვრაზე საუბრისას მაგალითად ინდოეთი მოიყვანა. მისი თქმით, ინდოეთი განვითარებადი ეკონომიკაა, თუმცა ინდური ბანკები ძალიან სტაბილურები არიან, რაც მაღალ სარეიტინგო შეფასებებში აისახება.
"ჩვენი მთავარი მიზანი და საყრდენი არის, რომ შევქმნათ ისეთი პირობები, რომელიც დაფუძნებული იქნება სამ გარემოებაზე: გამჭვირვალობა, მომხმარებლის ინფორმირებულობა და მაქსიმალურად კონკურენტული გარემოს შექმნა. სწორედ ამას ეფუძნება აღნიშნული კანონპროექტი. მიგვაჩნია, სწორედ გამჭვირვალობით და კონკურენტუნარიანობის გაზრდით შევძლებთ იმას, რომ საფინანსო სექტორში უფრო ბევრი მოთამაშე იქნება.
თქვენ ახსენეთ [მიმართავს სოფიო ხორგუანს], რომ, ხდება, ასე ვთქვათ, ლიცენზიების მიღების გამარტივებული წესის გადახედვა, ადრე იყო პრინციპი, რომ მხოლოდ განვითარებული ქვეყნების ბანკებს შეეძლოთ მიეღოთ გამარტივებული წესით საბანკო ლიცენზია. ახლა ვცვლით ამ პრინციპს და ვამბობთ, რომ ისეთი ქვეყნებიდან, რომლებიც არ არიან განვითარებული, მაგრამ აქვთ ძალიან სანდო ბანკები, საქართველოში შემოსვლა გამარტივებული იყო. მაგალითისთვის, ინდოეთი განვითარებადი ეკონომიკაა, თუმცა ინდური ბანკები ძალიან სტაბილურია. თავიანთი სტაბილურობიდან გამომდინარე, მათი საერთაშორისო რეიტინგი (Moody's, Fitch, S&P) ძალიან მაღალია. დიახ, დღეს ჩვენ გამოწვევა გვაქვს ის, რომ ორ ბანკს ჩვენი საფინანსო სექტორის დაახლოებით 75-80% უჭირავს. გვინდა, სწორედ აღნიშნული კანონპროექტით და მისი ფუნდამენტით შევძლოთ, რომ საფინანსო ბაზარზე გაჩნდეს ახალი ბანკები და კონკურენცია გახდეს უფრო მაღალი. მაღალი კონკურენცია რას ნიშნავს? ეს პირველ რიგში მიმართულია ჩვენი მოქალაქეებისკენ: რაც უფრო მაღალი და ჯანსაღია კონკურენცია, რაც უფრო გამჭვირვალე და მომხმარებლისთვის გასაგებია პროცესები, მით უფრო საუკეთესო საბანკო პროცენტს მიიღებს ჩვენი მომხმარებელი. ეს არის აღნიშნული კანონპროექტის საფუძველი და ძალიან გთხოვთ, ჩვენი მოსახლეობა შეცდომაში ნუ შეგყავთ. სწორედ აღნიშნული კანონპროექტით შევძლებთ, რომ საფინანსო სექტორში უფრო მეტი ბანკი იყოს - როგორც სისტემური ბანკები, ასევე მიკრობანკი... გაღრმავდება კონკურენცია.
რამდენიმე დეტალზეც მინდა, რომ გიპასუხოთ. ახსენეთ, რომ მიკრობანკებს საკრედიტო პორტფელში ბიზნესზე გაცემული სესხების აუცილებელი მოთხოვნა 70%-მდე ჰქონდათ, ხოლო ახლა იქნება 50%. თუკი ოდნავ გესმით საბანკო სისტემა, როდესაც დგება საკრედიტო პორტფელი და აუცილებელი მოთხოვნაა, რომ მიკრობანკს ჰქონდეს 70% მხოლოდ ბიზნესზე გაცემული სესხი და მხოლოდ 30% სხვა ტიპის სესხი, ამ შემთხვევაში საკრედიტო რისკი პორტფელის უფრო მაღალია, ვიდრე იმ პირობებში, როდესაც საკრედიტო პორტფელი დაბალანსებულია 50% არის ბიზნესსესხი და 50% არის სხვა ტიპის სესხი. რაც უფრო დაბალია რისკი, მით უფრო მაღალია ინტერესი, რომ სხვა მიკრობანკები შემოვიდნენ ბაზარზე და რაც უფრო დაბალია რისკი, ის პირდაპირ აისახება საპროცენტო განაკვეთში. ეს იმას ნიშნავს, რომ ბიზნესიც და მომხმარებელიც უფრო კონკურენტულ პროცენტს მიიღებს შედეგობრივად. მიკრობანკებს თვითონ შეუძლიათ განსაზღვრონ და შესაძლებელია ბიზნესზე თავისი პორტფელის 90% გასცენ, ეს მათი გადასაწყვეტია",- ამბობს შოთა ბერეკაშვილი.
რას ითვალისწინებს კანონპროექტი
„კომერციული ბანკების საქმიანობის შესახებ“ კანონში ცვლილებების საკანონმდებლო პაკეტი პარლამენტში 3 ნოემბერს დარეგისტრირდა. მისი ავტორები არიან პარლამენტის ეკონომიკური პოლიტიკის კომიტეტის თავმჯდომარე შოთა ბერეკაშვილი, საფინანსო-საბიუჯეტო კომიტეტის თავმჯდომარე პაატა კვიჟინაძე და ამავე კომიტეტის წევრები.
კანონპროექტის მიხედვით, საქართველოში უცხოური ბანკის ფილიალის ან შვილობილი კომპანიის დაფუძნება და საბანკო ლიცენზიის მიღება გამარტივებული წესით იქნება შესაძლებელი, თუ ბანკი სანდო ქვეყნის ტერიტორიაზე საქმიანობს და საერთაშორისო სარეიტინგო ორგანიზაციის მიერ ეროვნული ბანკისთვის მისაღები ან უფრო მაღალი საკრედიტო რეიტინგი აქვს მინიჭებული.
საკრედიტო რეიტინგის გარდა, ბანკს უნდა ჰქონდეს მაღალი ცნობადობა, კარგი რეპუტაცია, ფინანსურ სექტორში საქმიანობის მრავალწლიანი გამოცდილება, მდგრადი ფინანსური მაჩვენებლები და გამჭვირვალე მფლობელობის სტრუქტურა.
ცვლილებებით ფართოვდება „უცხოური სანდო ბანკის“ განმარტებაც. მოქმედი კანონმდებლობით, ასეთი ბანკი განვითარებული ქვეყნის ტერიტორიაზე უნდა საქმიანობდეს, ახალი რედაქციით კი სანდო ქვეყნების იდენტიფიცირების პრინციპებს ეროვნული ბანკი განსაზღვრავს.
კანონპროექტის ამოქმედებიდან 12 თვის ვადაში ეროვნულმა ბანკმა უნდა დაადგინოს სანდო ქვეყნების იდენტიფიცირების პრინციპები, მისაღები საერთაშორისო სარეიტინგო ორგანიზაციების ჩამონათვალი და საკრედიტო რეიტინგის მინიმალური დონე.
ამასთან, უცხოურ ბანკებს ლიცენზიის მისაღებად აღარ მოეთხოვებათ ყველა აქციონერის შესახებ დეტალური ინფორმაციის წარდგენა. ინფორმაცია უნდა მოიცავდეს მნიშვნელოვანი წილის მფლობელებს, მფლობელობის შუალედურ რგოლებსა და საბოლოო ბენეფიციარ მესაკუთრეებს. ასევე, განაღდებული კაპიტალის ოდენობის ნაცვლად, ლიცენზიის მაძიებელი ბანკის საზედამხედველო კაპიტალი უნდა აკმაყოფილებდეს ეროვნული ბანკის მოთხოვნებს.
ეროვნული ბანკის განმარტებით, ცვლილებების მიზანია საქართველოში სანდო რეპუტაციის მქონე უცხოური ბანკების შემოსვლის წახალისება, საბანკო სექტორში საერთაშორისო საფინანსო ინსტიტუტების მრავალფეროვნების გაზრდა და კონკურენციის გაძლიერება.

BM.GE
წყარო: bm.ge