"გახარია საქართველოსთვის“ კომერციული ბანკების და მიკრობანკების კანონებში ცვლილებებს მხარს არ უჭერს - არგუმენტები
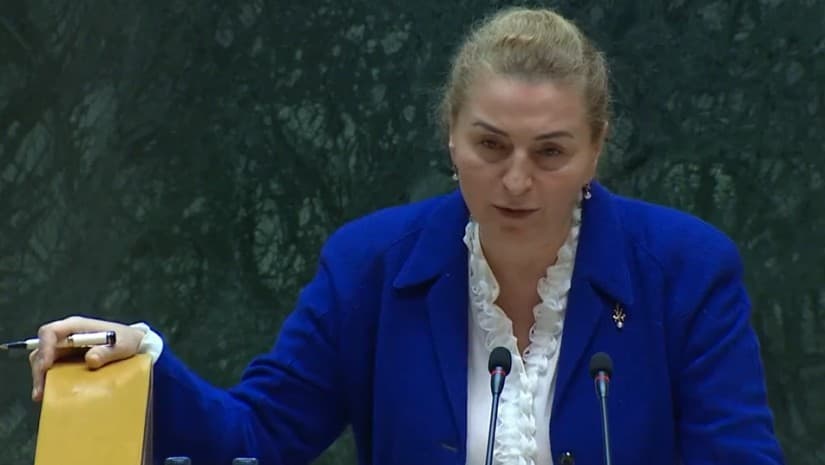
საპარლამენტო ფრაქცია „გახარია საქართველოსთვის“ „კომერციული ბანკების საქმიანობის შესახებ“ და „მიკრობანკების საქმიანობის შესახებ“ კანონპროექტებს მხარს არ დაუჭერს. ამის შესახებ დეპუტატმა სოფიო ხორგუანმა პლენარულ სხდომაზე განაცხადა.
აღნიშნული კანონპროექტი დღეს, პარლამენტში განიხილეს და პირველი მოსმენით მიიღეს. ხმები ასე გადანაწილდა 73 მომხდე, 10 წინააღმდეგი.
კენჭისყრამდე სოფიო ხორგუანმა განაცხადა, რომ "ქართული ოცნების" დეპუტატების მიერ შემოთავაზებული საკანონმდებლო ცვლილებები ქვეყნის ფინანსურ უსაფრთხოებას აუარესებს. სოფიო ხორგუანმა არგუმენტებზე საუბრისას აღნიშნა, რეალურად იქმნება ე.წ. ხელით მართვის პრინციპი, სადაც ეროვნულ ბანკს ეძლევა სრული დისკრეცია, სუბიექტური გადაწყვეტილებები მიიღოს.
"ვინაიდან დღეს პირველი მოსმენაა და პრინციპებზე ვსაუბრობთ, მეც პრინციპებზე ვისაუბრებ, მეორე მოსმენისას მუხლობრივად წარმოგიდგენთ არგუმენტებს.
წარმოდგენილი კანონპროექტები, თითქოს ერთი შეხედვით, ტექნიკური ცვლილებაა და რეგულაციების დახვეწას ემსახურება, მაგრამ ამ 49-გვერდიან დოკუმენტს თუ კარგად გაეცნობით, ვერ ნახავთ მსგავსს ვერაფერს. მეტიც, ნახავთ იმას, თუ როგორ ცდილობს ეროვნული ბანკი და მმართველი გუნდი ფინანსური სექტორის კიდევ უფრო მონოპოლიზებას და ისეთი მექანიზმების შემოტანას, რომელიც არასაბანკო სექტორს აზარალებს, ბანკებს კი მეტ პრივილეგიას ანიჭებს, რომელიც ისედაც საკმარისად აქვთ.
პირველ რიგში, შევჩერდები მიკრობანკებზე, რომელიც თავისი ფუნქციით ყველაზე მნიშვნელოვნად უნდა იყოს მცირე ბიზნესის განვითარების მხარდამჭერი. ძალიან კარგია, რომ ₾2 მილიონამდე იზრდება ლიმიტი, მაგრამ ამ დროს 50%-მდე მცირდება მცირე მეწარმეებისთვის წილი. მცირე მეწარმეებისთვის საერთოდ გახსოვთ? ბოლოს როდის მივიღეთ რამე საინტერესო მათთვის? იყო საუბარი, რომ დღგ-ს გადამხდელების ზედა ზღვარი უნდა გაზრდილიყო, მაგრამ ესეც სად არის?! ცხადია, რომ არ ფიქრობთ თქვენ მცირე მეწარმეებზე და არც ეს ცვლილება, მიკრობანკებთან დაკავშირებული, არ უკავშირდება ამას. რეალურად, [მიკრობანკების] ფოკუსი უნდა შეიცვალოს, მათი მთავარი საფუძველი უნდა შეიცვალოს და მსხვილ დაკრედიტებაზე გადავიდნენ. მაგრამ აქვე ძალიან საინტერესო არის ისიც, როცა ეძლევათ უფლება, სესხები გასცენ უცხოურ ვალუტაში და არა მხოლოდ ლარში, ამ დროს მოქალაქეები დაუცველები რჩებიან იმიტომ, რომ ის რეგულაციები, რომლებიც ბანკებზე ვრცელდება და იცავს მოქალაქეს, ამ შემთხვევაში არ ვრცელდება. საინტერესო არის, რომ ამ კანონპროექტით ბანკებს ეძლევათ უფლება, დაკავებული ან საკუთრებაში არსებული ქონება იჯარით გასცენ. თუმცა ბანკის ძირითადი ფუნქცია ფინანსური შუამავლობაა, უძრავი ქონების ბაზარზე სპეკულირება არ არის ბანკისა და საბანკო სფეროს უშუალო საქმიანობა. ეს რეალურად ნიშნავს იმას, რომ ბანკებმა, რომლებსაც ისედაც აქვთ მილიარდიანი მოგება წლიდან წლამდე, კიდევ უფრო მეტი არასაბანკო შემოსავალი გაიჩინონ და კონკურენცია გაუწიონ მცირე და საშუალო მეწარმეებს, ვინც რეალურად უძრავი ქონების ბაზარზე ოპერირებს. ეს არის ეკონომიკური პოლიტიკის არასწორი მიმართულება. ბანკმა უნდა აკეთოს თავისი საქმე, გასცეს კრედიტები რეალური ეკონომიკისთვის და არ იყოს მსხვილი ლომბარდი ან საიჯარო კომპანია, რომელიც ქვეყნის მთელ ქონებას იგროვებს ხელში.
ჩვენ ვხედავთ სისტემას, სადაც რამდენიმე მსხვილი ფინანსური ჯგუფი აბსოლუტურად აკონტროლებს მთელ საბანკო სექტორს, როდესაც ერთი და იგივე ტოპ-მენეჯერები ათობით შვილობილ კომპანიასა და ფილიალებს ინაწილებენ. მმართველობის ეფექტიანობაზე ლაპარაკი ზედმეტია. ეს არის, მართლაც, ფიქტიური ზედამხედველობა, სადაც ეროვნული ბანკი ცდილობს, რომ ევროპული სტანდარტების იმიტაცია შექმნას, რეალურად კი ეს არის ოლიგოპოლიური ინტერესების მსახურება.
ძალიან საინტერესო, კიდევ ერთი ნაწილი - უცხოური სანდო ბანკებისა და ინვესტორების განსაზღვრისას კანონმდებლობიდან ამოღებულია ზუსტი და გამჭვირვალე კრიტერიუმები და იცვლება ეროვნული ბანკის დადგენილი „სანდო ქვეყნების“ სუბიექტური ნუსხით. ვინ წყვეტს ამას, რა პოლიტიკური კრიტერიუმებით იხელმძღვანელებს ეროვნული ბანკი, როდესაც ის გადაწყვეტს, ვისი კაპიტალი უნდა შემოუშვას და ვისი - არა? რეალურად, სამწუხაროდ, ეს დამოკიდებულება და ხელით მართვის პრინციპზე გადასვლა, უფრო მეტად ზრდის არაფორმალური გავლენების და ასევე კორუფციულ რისკებს. ნაცვლად იმისა, რომ გვქონდეს მკაფიო, საერთაშორისოდ აღიარებული და გამჭვირვალე საბაზრო წესები, ჩვენ ვქმნით ხელით მართვის პრინციპს და სადღაც ეროვნულ ბანკს ეძლევა სრული დისკრეცია, მიიღოს სუბიექტური გადაწყვეტილებები. ეს კანონპროექტი არ ემსახურება საქართველოს მოქალაქეების ინტერესებს - ის არ აიაფებს სესხებს რეალურად, არ ხსნის ბანკების მონოპოლიას და არ უქმნის რეალურ ალტერნატივას ჩვენს ეკონომიკას. ჩვენ გვჭირდება ეკონომიკის განვითარება, მაგრამ ეს ეკონომიკური განვითარება უნდა იყოს ხელმისაწვდომი საქართველოს მოქალაქეებისთვის და არა კონკრეტული კლანური ჯგუფებისთვის.
რეალურად ვხედავთ იმას, რომ ეს კანონი დაწერილი არის ეროვნული ბანკის დაკვეთით არა იმისთვის, რომ არსებული ფინანსური კლანები შევბოჭოთ და ხალხს მეტი შესაძლებლობა მივცეთ, არამედ იმისთვის, რომ კლანები კიდევ უფრო გაძლიერდნენ და რისკები მხოლოდ საქართველოს მოქალაქეებს და მცირე ბიზნესს რჩება.
ძალიან საინტერესოა, როგორ უნდა ვილაპარაკოთ სანდოობაზე, როდესაც ჩვენ გვაქვს ქალბატონი ნანა ყეინიშვილის კონკრეტული მაგალითი. ესეც ერთ-ერთი დასტურია, რამდენად სერიოზულია ნდობის რისკი ეროვნულ ბანკში და მმართველობაში.
მე დამთხვევების არ მჯერა. სანამ ამ კანონპროექტს შემოიტანდით, რამდენიმე ხნით ადრე გავრცელდა ინფორმაცია, რომ ბატონმა კახა ბექაურმა შეიძინა ერთ-ერთი მიკრობანკის წილები, სულ ორი მიკრობანკი გვაქვს საქართველოში. კახა ბექაური იყო კომუნიკაციების კომისიის თავმჯდომარე წლების განმავლობაში, ის პოლიტიკური დაკვეთის შემსრულებელია - ეს საკუთარ თავზე ვიწვნიეთ ჩვენმა პარტიამ საარჩევნოდ, თუ როგორ ასრულებდა მმართველი ძალის პოლიტიკურ დაკვეთას. ის არის „ორი ნაბიჯის“ მეწილეც. სწორედ ამ პირობებში თქვენ შემოგაქვთ ეს კანონპროექტი, რომელიც აძლევს შესაძლებლობას მიკრობანკს, რეალურად უფრო მეტი შემოსავალი მიიღოს ისე, რომ პრინციპი, რასაც უნდა ეფუძნებოდეს მიკრობანკი, უგულებელყოფილი იყოს.
ეს სახალხო ენაზე რომ ვთქვათ, მაფიოზური მმართველობაა. ჩვენ ამ კანონპროექტს მხარს არ დავუჭერთ, რადგან ის აუარესებს ქვეყნის ფინანსურ უსაფრთხოებას და კიდევ უფრო მეტად აღრმავებს ბანკების კარტელურ მმართველობას საქართველოში. თქვენც მოგიწოდებთ, რომ არ დაუჭიროთ მხარი ისეთ კანონპროექტებს, რომლებიც კონკრეტული ჯგუფების ინტერესებს ემსახურება და არა საქართველოს და საქართველოს მოქალაქეებს. მოგიწოდებთ, რომ მეტი კითხვა დასვათ, მეტი ფიქრით, პასუხისმგებლობით მოეკიდოთ თქვენს საქმეს. იმიტომ, რომ თქვენ აქ რეალურად ხალხის და ქვეყნის სამსახურში უნდა იყოთ", - ამბობს დეპუტატი სოფიო ხორგუანი.
„კომერციული ბანკების საქმიანობის შესახებ“ კანონში ცვლილებების პაკეტის მიხედვით, საქართველოში უცხოური ბანკის ფილიალის ან შვილობილი კომპანიის დაფუძნება და საბანკო ლიცენზიის მიღება გამარტივებული წესით იქნება შესაძლებელი, თუ ბანკი სანდო ქვეყნის ტერიტორიაზე საქმიანობს და საერთაშორისო სარეიტინგო ორგანიზაციის მიერ ეროვნული ბანკისთვის მისაღები ან უფრო მაღალი საკრედიტო რეიტინგი აქვს მინიჭებული. საკრედიტო რეიტინგის გარდა, ბანკს უნდა ჰქონდეს მაღალი ცნობადობა, კარგი რეპუტაცია, ფინანსურ სექტორში საქმიანობის მრავალწლიანი გამოცდილება, მდგრადი ფინანსური მაჩვენებლები და გამჭვირვალე მფლობელობის სტრუქტურა. ცვლილებებით ფართოვდება „უცხოური სანდო ბანკის“ განმარტებაც. მოქმედი კანონმდებლობით, ასეთი ბანკი განვითარებული ქვეყნის ტერიტორიაზე უნდა საქმიანობდეს, ახალი რედაქციით კი სანდო ქვეყნების იდენტიფიცირების პრინციპებს ეროვნული ბანკი განსაზღვრავს.
ამასთან, დაგეგმილია მიკრობანკებისთვის რეგულაციების შემსუბუქება და მათი საქმიანობის არეალის გაზრდა. პარლამენტში ინიციირებული ცვლილებებით, მიკრობანკებს უცხოურ ვალუტაში სესხების გაცემა შეეძლებათ, ერთ მსესხებელზე ან ურთიერთდაკავშირებულ მსესხებელთა ჯგუფზე დაკრედიტების მაქსიმალური ლიმიტი კი 1 მილიონიდან 2 მილიონ ლარამდე გაიზრდება. ამასთან, სამეწარმეო მიზნებისთვის გაცემული სესხების მინიმალური წილი 70%-დან 50%-მდე შემცირდება.

BM.GE
წყარო: bm.ge